Domain gesetzesnovelle.de kaufen?
Wir ziehen mit dem Projekt
gesetzesnovelle.de um.
Sind Sie am Kauf der Domain
gesetzesnovelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesetzesnovelle.de kaufen?
Wie bucht man 1% Regelung?
Um die 1% Regelung zu buchen, müssen zunächst die Anschaffungskosten des Firmenwagens ermittelt werden. Anschließend wird 1% des Bruttolistenpreises des Fahrzeugs monatlich als geldwerter Vorteil für die private Nutzung des Fahrzeugs versteuert. Diese Beträge werden dann als Betriebsausgaben verbucht. Es ist wichtig, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren, um die korrekte Buchung der 1% Regelung zu gewährleisten. Zudem sollte die Buchung in enger Absprache mit einem Steuerberater erfolgen, um mögliche Fehler zu vermeiden und die steuerlichen Vorteile optimal zu nutzen. **
Wann entfällt die 1 Regelung?
Die 1%-Regelung entfällt, wenn ein Dienstwagen weniger als 50% für berufliche Zwecke genutzt wird. In diesem Fall kann stattdessen die Fahrtenbuchmethode angewendet werden, um die tatsächlichen Kosten für die private Nutzung des Fahrzeugs zu ermitteln. Es ist wichtig, dass das Fahrtenbuch ordnungsgemäß geführt wird und alle Fahrten genau dokumentiert sind. Wenn nachgewiesen werden kann, dass der Dienstwagen überwiegend für berufliche Zwecke genutzt wird, kann die 1%-Regelung umgangen werden. Es ist ratsam, sich vorab mit einem Steuerberater oder der zuständigen Finanzbehörde abzustimmen, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
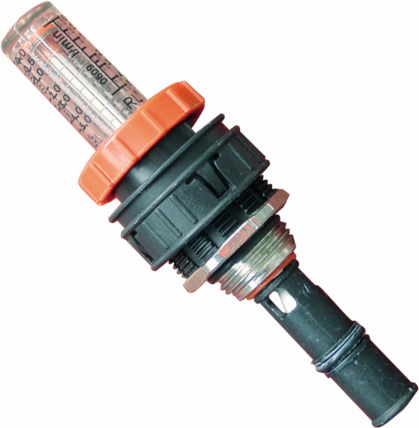

Ähnliche Suchbegriffe für Purmo-Austausch-Durchflussmengenregler-FBSMANIFB54301G-1
Top-Angebote
Produkte zum Begriff Purmo-Austausch-Durchflussmengenregler-FBSMANIFB54301G-1:
-
Purmo Durchflussmengenmesser FBWAMWP000P12F0 1", zum Austausch für HeizkreisverteilerPurmo Durchflussmengenmesser FBWAMWP000P12F0passend für Purmo Heizkreisverteiler 1"Art.-Nr. FBWMSST0240142P0- FBWMSST1240142P0 und FBWMSST0240125P0-FFBWMSST1240125P010,85 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Prüfungsleitfaden Interne RevisionPrüfungsleitfaden Interne Revision , Seit der ersten Auflage des Handbuchs "Prüfungsleitfaden Interne Revision" haben sich die Anforderungen und Rahmenbedingungen im Bankenumfeld spürbar verändert. Einerseits wurden die Vorgaben der Aufsichtsbehörden deutlich verschärft, so etwa durch die fünfte und sechste MaRisk-Novelle sowie die Anforderungen rund um IT-Prozesse (BAIT) und Auslagerungen. Andererseits haben neue Anlageklassen wie Alternative Investments und Finanzprodukte, die als nachhaltig angesehen werden, das Marktumfeld deutlich erweitert. Der Internen, aber auch der externen Revision stellt sich die Aufgabe, mit diesem signifikanten Wandel des Marktumfelds und der Regulatorik Schritt zu halten. Das komplett überarbeitete und erweiterte Handbuch bietet Revisorinnen und Revisoren fundierte Hilfe bei der Bewältigung dieses Transformationsprozesses. Die Darstellung traditioneller Gesamtbanksteuerungskomplexe, wie etwa ökonomische und normative Risikotragfähigkeit, Messung der verschiedenen wesentlichen Risikoarten, Validierung und Modellrisiko, wurde an die aktuellen Anforderungen angepasst. Neuartige Revisionsgebiete wie Nachhaltigkeit und Auslagerungsmanagement wurden zusätzlich aufgenommen. Geblieben ist die bewährte Gliederung aller Beiträge. Zunächst werden der jeweilige Prüfungskomplex und die geltenden aufsichtlichen Anforderungen beschrieben. Hierauf aufbauend werden konkrete Prüfungslisten in Form exemplarischer Fragenkataloge für die tägliche Revisionspraxis zur Verfügung gestellt. Alle derzeitigen Schwerpunktthemen der Revision werden mit dieser Neuauflage abgedeckt. Damit schließt das Handbuch die Lücke zwischen regulatorischer Anforderung und praktischer Revisionsarbeit. Hierfür garantiert nicht nur die praxistaugliche Aufarbeitung der vielschichtigen Inhalte, sondern auch die weitreichende Prüfungs- und Beratungsexpertise der Autoren. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20220610, Produktform: Kartoniert, Redaktion: Gruber, Walter~Schöche, Linda~Rose, Markus, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Keyword: Risikomanagement; Bankenaufsicht; Revisor, Fachschema: Rechnungswesen~Wirtschaft / Finanzen, Kredit~Budget - Budgetierung~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Finanz- und Rechnungswesen~Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXI, Seitenanzahl: 459, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: efiport GmbH, Verlag: efiport GmbH, Verlag: Frankfurt School Verlag, Länge: 237, Breite: 167, Höhe: 22, Gewicht: 936, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7839766, Vorgänger EAN: 9783956470578, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277213369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reform des MaßnahmenvollzugsReform des Maßnahmenvollzugs , Auf dem Weg zu nachhaltiger (Re)Integration? , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 20241031, Redaktion: Murschetz, Verena, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 210, Keyword: Forensik; Maßregelvollzug; Reintegration; Resozialisierung; Strafrecht; Strafvollzug, Fachschema: Strafrecht, Fachkategorie: Sozialrecht und Medizinrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 156, Höhe: 22, Gewicht: 332, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert die 1 Regelung?
Die 1%-Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu berechnen, den ein Arbeitnehmer auch privat nutzen darf. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich privat gefahrenen Kilometer versteuert werden. Die 1%-Regelung ist vor allem für Arbeitnehmer attraktiv, die ihren Dienstwagen häufig privat nutzen, da sie einfacher zu handhaben ist. Arbeitgeber müssen die Versteuerung des geldwerten Vorteils über die Lohnabrechnung regeln. **
-
Wie funktioniert die 1% Regelung?
Die 1% Regelung ist eine Methode zur Berechnung der privaten Nutzung eines betrieblichen Fahrzeugs. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung des Mitarbeiters versteuert. Dieser Betrag wird dann dem Bruttogehalt hinzugerechnet und entsprechend versteuert. Die Regelung gilt für alle Mitarbeiter, die ein betriebliches Fahrzeug auch privat nutzen dürfen. Es handelt sich um eine pauschale Methode, die eine genaue Aufzeichnung der tatsächlichen privaten Nutzung des Fahrzeugs überflüssig macht. Die 1% Regelung wird oft als einfache und praktikable Lösung für die Versteuerung der privaten Nutzung von Dienstwagen angesehen. **
-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
-
Was ist die 1 Prozent Regelung?
Was ist die 1 Prozent Regelung? Die 1 Prozent Regelung ist eine Methode zur Berechnung der privaten Nutzung eines Dienstwagens durch einen Arbeitnehmer. Dabei wird monatlich 1 Prozent des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Diese Regelung wird häufig angewendet, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. Die 1 Prozent Regelung kann für Arbeitnehmer steuerlich vorteilhaft sein, wenn die tatsächlichen Kosten für die private Nutzung höher sind als der geldwerte Vorteil nach dieser Regelung. **

Wie berechnet sich die 1% Regelung?
Die 1% Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu bestimmen, den ein Arbeitnehmer auch privat nutzen darf. Sie besagt, dass monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert werden muss. Der inländische Listenpreis umfasst den Bruttolistenpreis inklusive Sonderausstattungen und Umsatzsteuer. Die Höhe der Steuer richtet sich nach dem individuellen Steuersatz des Arbeitnehmers. Die 1% Regelung bietet eine einfache Möglichkeit, den geldwerten Vorteil zu berechnen, ohne dass detaillierte Aufzeichnungen über die tatsächlichen Kosten des Fahrzeugs erforderlich sind. **
Wie wird die 1 Regelung versteuert?
Die 1%-Regelung wird in Deutschland für die private Nutzung eines Dienstwagens angewendet. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Dieser Betrag wird dem Bruttogehalt hinzugerechnet und entsprechend dem individuellen Steuersatz des Arbeitnehmers besteuert. Alternativ kann auch die tatsächliche private Nutzung des Dienstwagens nachgewiesen werden, um die Steuerlast zu reduzieren. Es ist wichtig, die Regelungen zur 1%-Regelung genau zu beachten und die entsprechenden Angaben in der Steuererklärung korrekt zu machen, um mögliche Steuernachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Purmo-Austausch-Durchflussmengenregler-FBSMANIFB54301G-1:
-
Purmo Ventileinsatz FBWAMVN000P12V0 1", zum Austausch für HeizkreisverteilerPurmo Ventileinsatz FBWAMVN000P12V0Rücklaufventileinsatz passend für Purmo Heizkreisverteiler 1"Art.-Nr. FBWMSST0240142P0- FBWMSST1240142P0 und FBWMSST0240125P0- FFBWMSST1240125P07,97 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Purmo Durchflussmengenmesser FBWAMWP000P12F0 1", zum Austausch für HeizkreisverteilerPurmo Durchflussmengenmesser FBWAMWP000P12F0passend für Purmo Heizkreisverteiler 1"Art.-Nr. FBWMSST0240142P0- FBWMSST1240142P0 und FBWMSST0240125P0-FFBWMSST1240125P010,85 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man 1% Regelung?
Um die 1% Regelung zu buchen, müssen zunächst die Anschaffungskosten des Firmenwagens ermittelt werden. Anschließend wird 1% des Bruttolistenpreises des Fahrzeugs monatlich als geldwerter Vorteil für die private Nutzung des Fahrzeugs versteuert. Diese Beträge werden dann als Betriebsausgaben verbucht. Es ist wichtig, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren, um die korrekte Buchung der 1% Regelung zu gewährleisten. Zudem sollte die Buchung in enger Absprache mit einem Steuerberater erfolgen, um mögliche Fehler zu vermeiden und die steuerlichen Vorteile optimal zu nutzen. **
-
Wann entfällt die 1 Regelung?
Die 1%-Regelung entfällt, wenn ein Dienstwagen weniger als 50% für berufliche Zwecke genutzt wird. In diesem Fall kann stattdessen die Fahrtenbuchmethode angewendet werden, um die tatsächlichen Kosten für die private Nutzung des Fahrzeugs zu ermitteln. Es ist wichtig, dass das Fahrtenbuch ordnungsgemäß geführt wird und alle Fahrten genau dokumentiert sind. Wenn nachgewiesen werden kann, dass der Dienstwagen überwiegend für berufliche Zwecke genutzt wird, kann die 1%-Regelung umgangen werden. Es ist ratsam, sich vorab mit einem Steuerberater oder der zuständigen Finanzbehörde abzustimmen, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
-
Wie funktioniert die 1 Regelung?
Die 1%-Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu berechnen, den ein Arbeitnehmer auch privat nutzen darf. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich privat gefahrenen Kilometer versteuert werden. Die 1%-Regelung ist vor allem für Arbeitnehmer attraktiv, die ihren Dienstwagen häufig privat nutzen, da sie einfacher zu handhaben ist. Arbeitgeber müssen die Versteuerung des geldwerten Vorteils über die Lohnabrechnung regeln. **
-
Wie funktioniert die 1% Regelung?
Die 1% Regelung ist eine Methode zur Berechnung der privaten Nutzung eines betrieblichen Fahrzeugs. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung des Mitarbeiters versteuert. Dieser Betrag wird dann dem Bruttogehalt hinzugerechnet und entsprechend versteuert. Die Regelung gilt für alle Mitarbeiter, die ein betriebliches Fahrzeug auch privat nutzen dürfen. Es handelt sich um eine pauschale Methode, die eine genaue Aufzeichnung der tatsächlichen privaten Nutzung des Fahrzeugs überflüssig macht. Die 1% Regelung wird oft als einfache und praktikable Lösung für die Versteuerung der privaten Nutzung von Dienstwagen angesehen. **
Ähnliche Suchbegriffe für Purmo-Austausch-Durchflussmengenregler-FBSMANIFB54301G-1
-
Prüfungsleitfaden Interne RevisionPrüfungsleitfaden Interne Revision , Seit der ersten Auflage des Handbuchs "Prüfungsleitfaden Interne Revision" haben sich die Anforderungen und Rahmenbedingungen im Bankenumfeld spürbar verändert. Einerseits wurden die Vorgaben der Aufsichtsbehörden deutlich verschärft, so etwa durch die fünfte und sechste MaRisk-Novelle sowie die Anforderungen rund um IT-Prozesse (BAIT) und Auslagerungen. Andererseits haben neue Anlageklassen wie Alternative Investments und Finanzprodukte, die als nachhaltig angesehen werden, das Marktumfeld deutlich erweitert. Der Internen, aber auch der externen Revision stellt sich die Aufgabe, mit diesem signifikanten Wandel des Marktumfelds und der Regulatorik Schritt zu halten. Das komplett überarbeitete und erweiterte Handbuch bietet Revisorinnen und Revisoren fundierte Hilfe bei der Bewältigung dieses Transformationsprozesses. Die Darstellung traditioneller Gesamtbanksteuerungskomplexe, wie etwa ökonomische und normative Risikotragfähigkeit, Messung der verschiedenen wesentlichen Risikoarten, Validierung und Modellrisiko, wurde an die aktuellen Anforderungen angepasst. Neuartige Revisionsgebiete wie Nachhaltigkeit und Auslagerungsmanagement wurden zusätzlich aufgenommen. Geblieben ist die bewährte Gliederung aller Beiträge. Zunächst werden der jeweilige Prüfungskomplex und die geltenden aufsichtlichen Anforderungen beschrieben. Hierauf aufbauend werden konkrete Prüfungslisten in Form exemplarischer Fragenkataloge für die tägliche Revisionspraxis zur Verfügung gestellt. Alle derzeitigen Schwerpunktthemen der Revision werden mit dieser Neuauflage abgedeckt. Damit schließt das Handbuch die Lücke zwischen regulatorischer Anforderung und praktischer Revisionsarbeit. Hierfür garantiert nicht nur die praxistaugliche Aufarbeitung der vielschichtigen Inhalte, sondern auch die weitreichende Prüfungs- und Beratungsexpertise der Autoren. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20220610, Produktform: Kartoniert, Redaktion: Gruber, Walter~Schöche, Linda~Rose, Markus, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Keyword: Risikomanagement; Bankenaufsicht; Revisor, Fachschema: Rechnungswesen~Wirtschaft / Finanzen, Kredit~Budget - Budgetierung~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Finanz- und Rechnungswesen~Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXI, Seitenanzahl: 459, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: efiport GmbH, Verlag: efiport GmbH, Verlag: Frankfurt School Verlag, Länge: 237, Breite: 167, Höhe: 22, Gewicht: 936, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7839766, Vorgänger EAN: 9783956470578, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277213369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reform des MaßnahmenvollzugsReform des Maßnahmenvollzugs , Auf dem Weg zu nachhaltiger (Re)Integration? , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 20241031, Redaktion: Murschetz, Verena, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 210, Keyword: Forensik; Maßregelvollzug; Reintegration; Resozialisierung; Strafrecht; Strafvollzug, Fachschema: Strafrecht, Fachkategorie: Sozialrecht und Medizinrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 156, Höhe: 22, Gewicht: 332, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Purmo Ventileinsatz FBWAMVN000P12V0 1", zum Austausch für HeizkreisverteilerPurmo Ventileinsatz FBWAMVN000P12V0Rücklaufventileinsatz passend für Purmo Heizkreisverteiler 1"Art.-Nr. FBWMSST0240142P0- FBWMSST1240142P0 und FBWMSST0240125P0- FFBWMSST1240125P07,84 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
-
Was ist die 1 Prozent Regelung?
Was ist die 1 Prozent Regelung? Die 1 Prozent Regelung ist eine Methode zur Berechnung der privaten Nutzung eines Dienstwagens durch einen Arbeitnehmer. Dabei wird monatlich 1 Prozent des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Diese Regelung wird häufig angewendet, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. Die 1 Prozent Regelung kann für Arbeitnehmer steuerlich vorteilhaft sein, wenn die tatsächlichen Kosten für die private Nutzung höher sind als der geldwerte Vorteil nach dieser Regelung. **
-
Wie berechnet sich die 1% Regelung?
Die 1% Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu bestimmen, den ein Arbeitnehmer auch privat nutzen darf. Sie besagt, dass monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert werden muss. Der inländische Listenpreis umfasst den Bruttolistenpreis inklusive Sonderausstattungen und Umsatzsteuer. Die Höhe der Steuer richtet sich nach dem individuellen Steuersatz des Arbeitnehmers. Die 1% Regelung bietet eine einfache Möglichkeit, den geldwerten Vorteil zu berechnen, ohne dass detaillierte Aufzeichnungen über die tatsächlichen Kosten des Fahrzeugs erforderlich sind. **
-
Wie wird die 1 Regelung versteuert?
Die 1%-Regelung wird in Deutschland für die private Nutzung eines Dienstwagens angewendet. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Dieser Betrag wird dem Bruttogehalt hinzugerechnet und entsprechend dem individuellen Steuersatz des Arbeitnehmers besteuert. Alternativ kann auch die tatsächliche private Nutzung des Dienstwagens nachgewiesen werden, um die Steuerlast zu reduzieren. Es ist wichtig, die Regelungen zur 1%-Regelung genau zu beachten und die entsprechenden Angaben in der Steuererklärung korrekt zu machen, um mögliche Steuernachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.